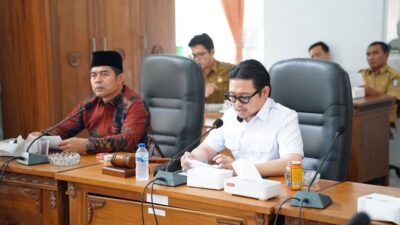



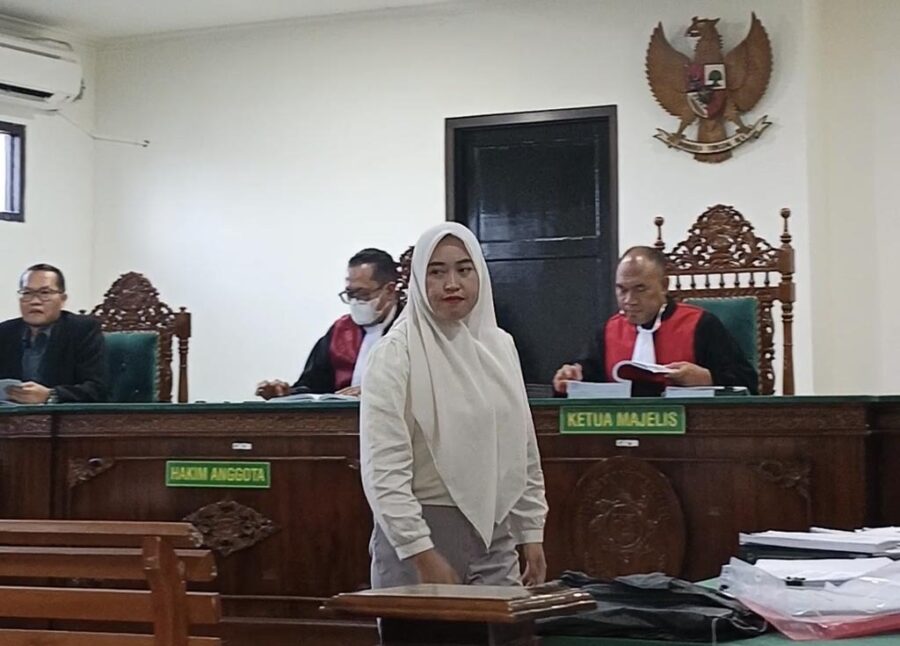
PUSTAKATA.COM, Bengkulu – Sidang lanjutan perkara dugaan penipuan dan penggelapan dana CV. Mandiri Sejahtera dengan nilai kerugian mencapai Rp6,8 miliar digelar di Pengadilan Negeri (PN) Bengkulu, Kamis (9/7/2026).
Dalam persidangan tersebut, kuasa hukum terdakwa menghadirkan saksi ahli auditor investigasi, Ronald Lilypali yang memberikan keterangan krusial terkait mekanisme pelaporan kecurangan keuangan.
Menanggapi pertanyaan majelis hakim mengenai batasan nominal kerugian dalam pelaporan tindak pidana, Ronald menegaskan jika besaran nilai uang bukan menjadi penghalang utama untuk membawa kasus dugaan fraud ke ranah hukum.
“Pelaporan bisa dilakukan meski kerugiannya kecil. Yang menjadi pertimbangan itu ketika ditemukan fakta ada penyimpangan,” tegasnya dalam persidangan.
Menurut Ronald, inti dari pelaporan dugaan penyimpangan bukan terletak pada jumlah kerugian yang diderita perusahaan, melainkan pada adanya bukti awal yang menunjukkan terjadinya perbuatan melawan hukum.
“Fakta-fakta tersebut wajib ditemukan melalui proses pemeriksaan yang kredibel, sebelum akhirnya dibuktikan di persidangan,” katanya.
Di hadapan majelis hakim, Ronald juga memaparkan secara rinci tahapan yang harus dilalui auditor dalam melakukan perhitungan kerugian.
Proses tersebut mencakup rekonsiliasi data, pengecekan fisik atas kas dan aset, konfirmasi ke pihak-pihak terkait, hingga klarifikasi terhadap individu yang diduga bertanggung jawab.
“Untuk melakukan pelaporan kepada perseorangan ke jalur hukum memang harus diawali dengan perhitungan kerugian. Untuk melakukan perhitungan itu harus melalui tahapan demi tahapan yang tepat,” jelasnya.
“Mulai dari cross check data, pemeriksaan, hingga konfirmasi,” tambah Ronald.
Lebih lanjut, saksi mengingatkan, kredibilitas temuan audit sangat bergantung pada kelengkapan prosedur yang dijalankan sesuai standar profesi.
Apabila terdapat tahapan yang terlewat atau tidak dilakukan secara profesional, maka validitas hasil audit berpotensi gugur dan kekuatan pembuktiannya dapat dipersoalkan di pengadilan.
Selain membahas teknis audit investigasi, majelis hakim juga menggali fungsi audit internal dalam sistem pengendalian perusahaan.
Ronald menerangkan bahwa keberadaan audit internal bertujuan memastikan setiap transaksi berjalan sesuai prosedur yang berlaku melalui pemisahan tugas antara tim pencatatan, pemeriksaan, dan pihak pemberi persetujuan.
“Audit internal itu bertujuan memastikan seluruh transaksi berjalan sesuai prosedur sehingga setiap transaksi dapat dipertanggungjawabkan,” pungkasnya.
Keterangan dari saksi ahli ini menjadi salah satu bahan penting bagi majelis hakim dalam mempertimbangkan dasar penuntutan jaksa, serta menilai rangkaian prosedur yang telah ditempuh perusahaan sebelum dilimpahkan ke pengadilan.