
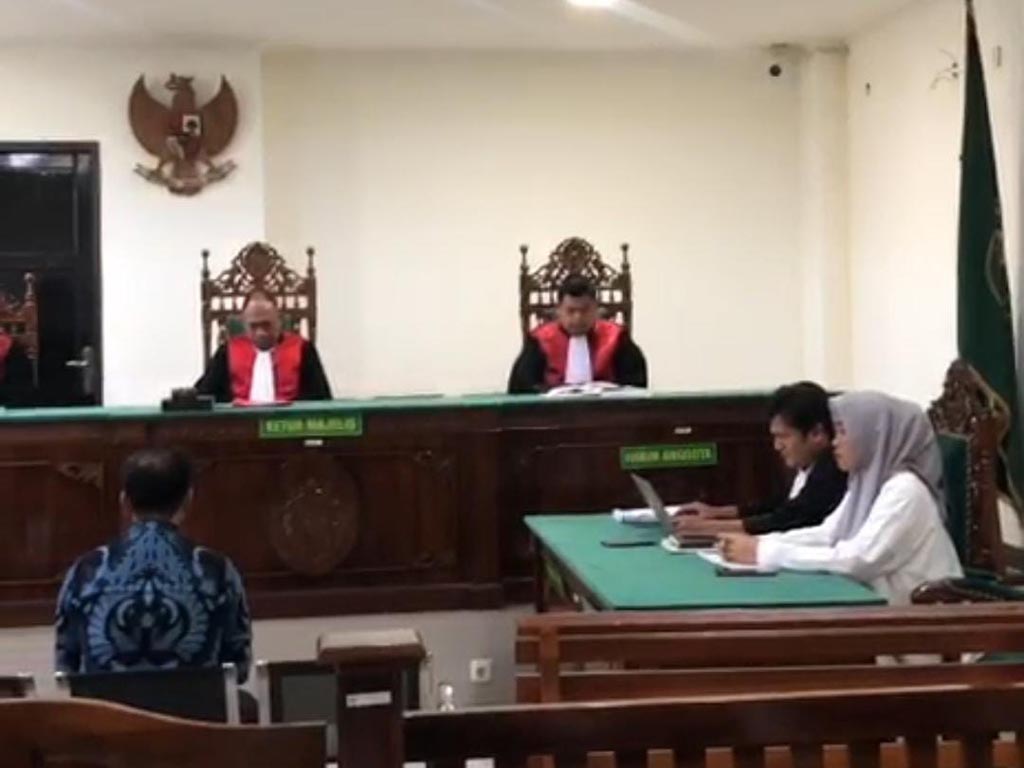
PUSTAKATA.COM, Bengkulu – Fakta yang terungkap dalam persidangan dugaan penipuan dan penggelapan uang milik CV. Mandiri Sejahtera di Pengadilan Negeri (PN) Bengkulu, justru berbanding terbalik dengan harapan pihak terdakwa, Latifa Tusa’diah.
Keterangan saksi ahli yang diajukan untuk meringankan posisi terdakwa, malah mempertegas langkah hukum yang ditempuh perusahaan dan Jaksa Penuntut Umum (JPU) Kejari Bengkulu.
Ahli auditor investigasi, Ronald Lilypali yang dihadirkan dalam sidang tersebut memaparkan, setiap indikasi kecurangan di lingkungan korporasi wajib ditangani melalui prosedur audit yang sesuai dengan standar profesi.
Ia merinci bahwa proses tersebut harus mencakup rekonsiliasi data, pengecekan fisik atas kas dan aset, konfirmasi kepada pihak-pihak terkait, hingga penyusunan laporan akhir hasil pemeriksaan.
“Untuk membawa seseorang ke jalur hukum, langkah awal yang wajib dilakukan adalah perhitungan kerugian yang akurat,” tegasnya.
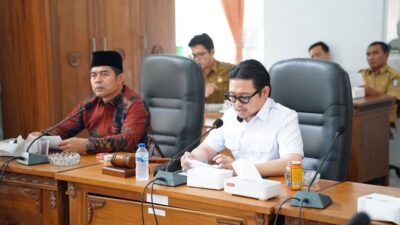
“Perhitungan itu harus melalui tahapan berurutan, mulai dari kroscek data hingga konfirmasi,” lanjut Saksi Ronald di hadapan majelis hakim, Kamis (9/7/2026).
Penjelasan tersebut selaras dengan prosedur yang telah dijalankan manajemen CV. Mandiri Sejahtera, yang merupakan perusahaan di bidang penjualan Pupuk.
Perusahaan terbukti lebih dulu menggelar audit internal, sebelum akhirnya menunjuk auditor eksternal untuk melakukan pemeriksaan lanjutan.
Auditor eksternal yang dipilih pun diketahui merupakan mantan pejabat di lingkungan Badan Pengawasan Keuangan dan Pembangunan (BPKP), yang memiliki kapabilitas di bidang audit investigatif.
Dalam kesempatan yang sama, majelis hakim juga melontarkan pertanyaan terkait apakah sebuah dugaan fraud tetap bisa diproses, meskipun nilai kerugian yang timbul tergolong kecil.
Menjawab hal tersebut, Ronald dengan tegas menyatakan, besaran nominal kerugian bukanlah faktor penentu dalam pelaporan tindak pidana.
“Mohon izin, Yang Mulia. Laporan tetap dapat diajukan kendati nilai kerugiannya kecil,” terang Ronald.
Ia menambahkan, tolak ukur utama dalam perkara semacam ini adalah ditemukannya bukti dan fakta yang memenuhi unsur penyimpangan. “Yang menjadi pertimbangan utama adalah ketika ditemukan fakta adanya penyimpangan,” jelasnya.
Meski demikian, Ronald tetap mengingatkan validitas hasil audit hanya memiliki kekuatan hukum, jika seluruh prosedur pemeriksaan dijalankan secara lengkap dan profesional.
Ia menegaskan, jika ada tahapan audit yang terlewat atau tidak sesuai standar, maka kredibilitas laporan tersebut dapat dipertanyakan.